Der Bausektor steht vor einer doppelten Transformation
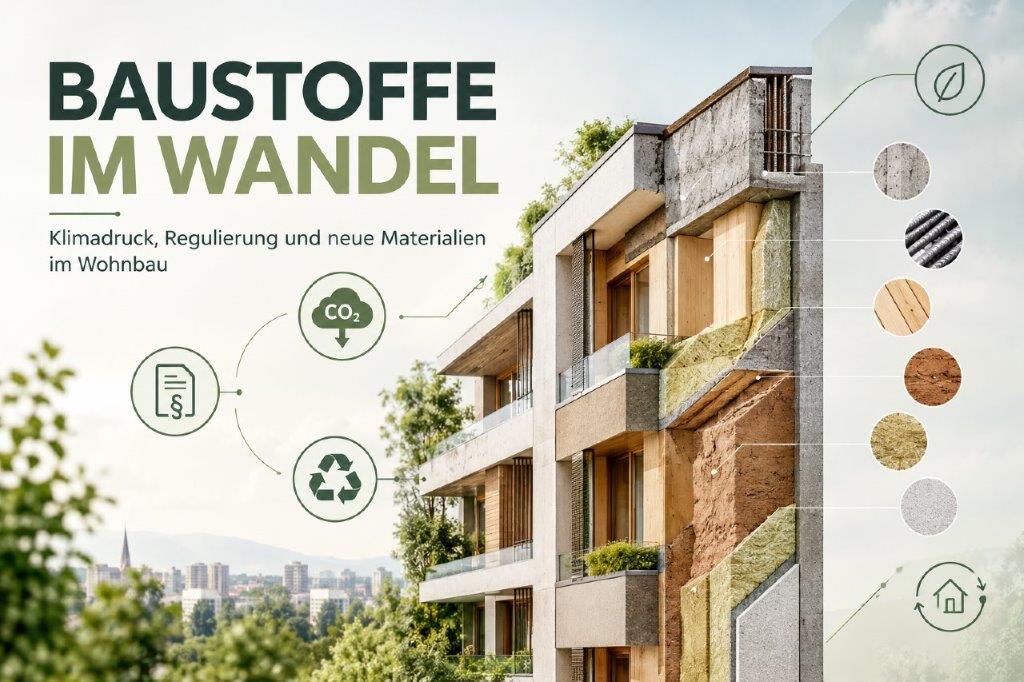
Wie wir wissen, ist die Bauwirtschaft ist einer der ressourcenintensivsten Wirtschaftsbereiche. In Österreich entfallen auf Gebäude mehr als zehn Prozent der jährlichen Treibhausgasemissionen. Ein erheblicher Teil der baubedingten Emissionen entsteht bereits bei der Herstellung der Baustoffe.
Damit rückt neben der Energieeffizienz von Gebäuden zunehmend die Baustoffwahl in den Mittelpunkt. Denn Gebäude werden über Jahrzehnte genutzt – und die Entscheidung für einen Baustoff wirkt entsprechend langfristig auf Ressourcenverbrauch, Emissionen, Schadstoffbelastung und spätere Recyclingmöglichkeiten.
Regulierung wird zum entscheidenden Treiber
Die Anforderungen an Bauprodukte steigen auf mehreren Ebenen gleichzeitig. Übergeordnete EU-Initiativen wie der EU-Green Deal, Fit for 55 und der Circular Economy Action Plan werden durch konkrete Regelwerke ergänzt.
Besonders relevant ist die - 10 Jahre nach Inkrafttreten aktualisierte - Bauprodukteverordnung (CPR 2024). Sie führt erstmals umfassendere Anforderungen an die ökologische Nachhaltigkeit von Bauprodukten ein. Treibhausgasemissionen sollen ab 2026 verpflichtend deklariert werden; weitere Umweltindikatoren folgen schrittweise. Gleichzeitig werden digitale Produktinformationen und Produktpässe ausgebaut.
Auch die überarbeitete EPBD (EU-Richtlinie zur Gesamtenergieeffizienz von Gebäuden) richtet den Blick stärker auf den gesamten Lebenszyklus eines Gebäudes. Herstellung, Transport, Nutzung und Entsorgung der Materialien werden damit zunehmend gemeinsam betrachtet. Die ESPR (EU-Richtlinie zur Festlegung von Ökodesign-Anforderungen für nachhaltige Produkte) wiederum stärkt Anforderungen an Haltbarkeit, Reparierbarkeit, Recyclingfähigkeit und Umweltbilanz und sieht digitale Produktpässe vor.
Hinzu kommen wirtschaftliche Instrumente: Die EU-Taxonomie beeinflusst Finanzierungsentscheidungen und kann damit indirekt den wirtschaftlichen Druck zur Dekarbonisierung erhöhen. Für emissionsintensive Materialien wie Zement, Stahl und Aluminium gewinnen außerdem CO₂-Bepreisung und der Carbon Border Adjustment Mechanism CBAM) an Bedeutung.
Chemikalien: Vom Einzelstoff zur Stoffgruppe
Eine zweite große Veränderung betrifft die in Bauprodukten eingesetzten chemischen Stoffe. Regelwerke wie REACH, CLP und POP werden zunehmend ergänzt durch einen stärker vorsorgeorientierten Ansatz.
Im Fokus stehen unter anderem Phthalate, bestimmte Flammschutzmittel, PFAS (per- und polyfluorierte Alkylsubstanzen), Diisocyanate, Formaldehyd, Isothiazolinone und Bisphenole. Besonders bedeutsam ist der Trend zur Gruppenregulierung: Künftig können nicht mehr nur einzelne Stoffe, sondern ganze Stofffamilien gemeinsam beschränkt werden. Das geplante PFAS-Gruppenverbot wird als besonders weitreichendes Beispiel gesehen.
Für Hersteller bedeutet das: Produktstrategien sollten nicht erst dann angepasst werden, wenn ein einzelner Stoff verboten wird. Es empfiehlt sich vielmehr, strukturell problematische Stoffgruppen frühzeitig zu vermeiden und bei der Entwicklung auf das Prinzip „Safe and Sustainable by Design“ zu setzen.
CO₂: Die Materialwahl macht einen Unterschied
Als aktuell besonders gut messbarer Indikator wird das Treibhauspotenzial (GWP) hervorgehoben. Entscheidend sind dabei sowohl die eingesetzte Materialmenge als auch die spezifische Emissionsintensität.
Beton verursacht aufgrund seiner großen Masse und energieintensiven Herstellung einen besonders hohen Anteil der gebäudebezogenen Emissionen. Danach folgen unter anderem Bewehrungsstahl und Zementestrich. Gleichzeitig können auch mengenmäßig kleinere Produkte wie Putze, Folien oder Dämmstoffe relevante Beiträge leisten.
Besonders deutlich wird das Potenzial alternativer Bauweisen beim Vergleich zweier baugleicher viergeschossiger Wohngebäude: Die mineralische Variante verursacht in der Herstellungsphase rund 200 kg CO₂/m² Bruttogeschoßfläche, während die Holzbauweise 123 kg CO₂/m² BGF als biogenen Kohlenstoff speichert.
Biogene Materialien wie Holz, Zellulose, Hanf, Stroh und Lehm können damit einen wichtigen Beitrag leisten. Gleichzeitig wird darauf hingewiesen, dass ihre Klimawirkung regulatorisch nicht immer vollständig abgebildet wird: Nach EN 15978 muss der biogene Kohlenstoff am Lebensende bilanziell wieder ausgebucht werden.
Alternativen sind vorhanden – aber noch nicht überall einfach einsetzbar
Für viele problematische Inhaltsstoffe existieren bereits technische Alternativen. Die Substitution reicht von einfachen Fällen bis hin zu anspruchsvollen Anwendungen, etwa bei PFAS, bestimmten Polyurethanbeschichtungen oder Dichtmassen.
Auch bei den Kosten zeigt sich ein differenziertes Bild: Biobasierte Alternativen sind häufig teurer. Auf Ebene eines Gesamtprojekts bewegen sich die Mehrkosten laut Bericht jedoch meist nur im niedrigen einstelligen Prozentbereich. Gleichzeitig können vermiedene Entsorgungs-, Haftungs- und Gesundheitskosten sowie künftig steigende CO₂-Preise die wirtschaftliche Betrachtung verändern.
Die größten Hemmnisse liegen demnach nicht allein bei der technischen Reife. Fehlende Wertschöpfungsketten, Normen, Fachkräfte und geeignete Ausbildungsstrukturen bremsen die Marktdurchdringung.
Was jetzt zu tun ist
Bauträger:innen und Planenden wird empfohlen, graue Emissionen bereits heute systematisch zu berücksichtigen und bei Ausschreibungen auf zukunftssichere Materialien und Substitutionsstrategien zu achten. Gebäudematerialpässe und digitale Produktpässe können Transparenz über Inhaltsstoffe, Rückbau und Wiederverwendung schaffen.
Hersteller:innen sollten konkrete Dekarbonisierungspfade entwickeln, erneuerbare Energien und Rezyklate stärker einsetzen und für schwer vermeidbare Prozesse langfristig Technologien wie Wasserstoff oder CCS (Carbon Capture Storage) prüfen. Problematische Additive sollten möglichst auf Portfolioebene ersetzt werden.
Für die öffentliche Hand besteht insbesondere bei Regulatorik, Normung, Förderung und Ausbildung Handlungsbedarf. Zugleich soll die Kreislaufwirtschaft gestärkt und hochwertige Sanierung gegenüber Neubau stärker berücksichtigt werden.
Fazit
Die zentrale Botschaft des Forschungsprojektes lautet: Die Transformation des Wohnbaus findet nicht nur bei Heizsystemen und Energieeffizienz statt, sondern zunehmend im Material selbst. CO₂-Emissionen, chemische Inhaltsstoffe, Recyclingfähigkeit, Lieferketten und digitale Produktinformationen werden zu miteinander verbundenen Entscheidungskriterien.
Wer Materialentscheidungen heute langfristig denkt, kann damit nicht nur ökologische Ziele unterstützen, sondern sich auch auf die wachsenden regulatorischen und wirtschaftlichen Anforderungen des zukünftigen Bauens vorbereiten.